 Die HORNBACH Gruppe steigerte ihren Nettoumsatz im zweiten Quartal (Q2) 2026/27 (1. Juni bis 31. August 2026) um 7,3% auf 1,8 Mrd. EUR. Hierzu trug eine robuste Kundennachfrage, insbesondere nach saisonalen Sortimenten, sowie ein positiver Kalendereffekt bei. Im ersten Halbjahr (6M) 2026/27 (1. März bis 31. August 2026) erhöhte sich der Umsatz um 6,0% auf 3,8 Mrd. EUR.
HORNBACH entwickelte sich damit im europäischen Geschäftsgebiet besser als die DIY-Branche und gewann Marktanteile. Infolge des starken Umsatz- und Rohertragswachstums stieg das bereinigte EBIT in Q2 2026/27 um 12,8% bzw. 14,1 Mio. EUR auf 124,6 Mio. EUR, womit sich in 6M 2026/27 ein Wachstum von 4,9% auf 285,6 Mio. EUR ergab. Die Umsatz- und Ertragsentwicklung liegt damit im Rahmen der am 19. Mai 2026 veröffentlichten Jahresprognose. Im weiteren Jahresverlauf ist neben der Eröffnung eines weiteren Fachmarkts für Bodenbeläge in den Niederlanden auch die Übernahme von sechs Hellweg-Standorten geplant, die im Frühjahr 2027 als HORNBACH Bau- und Gartenmärkte neu eröffnet werden sollen.
Kennzahlen HORNBACH Gruppe
Q2 2026/27: 1. Juni 2026 bis 31. August 2026; 6M 2026/27: 1. März 2026 bis 31. August 2026
| (in Mio. EUR soweit nicht anders angegeben) | Q2 2026/27 | Q2 2025/26 | ± in % | 6M 2026/27 | 6M 2025/26 | ± in % |
| Nettoumsatz | 1.813,7 | 1.689,9 | 7,3 | 3.816,2 | 3.599,1 | 6,0 |
| davon Teilkonzern HORNBACH Baumarkt | 1.706,5 | 1.592,8 | 7,1 | 3.603,2 | 3.403,6 | 5,9 |
| – Deutschland | 787,0 | 741,5 | 6,1 | 1.672,3 | 1.611,5 | 3,8 |
| – Übriges Europa | 919,4 | 851,3 | 8,0 | 1.930,9 | 1.792,2 | 7,7 |
| Flächenbereinigtes Umsatzwachstum in %1) | 5,4 | 2,4 | 4,0 | 3,6 | ||
| davon Teilkonzern HORNBACH Baustoff Union | 107,3 | 97,1 | 10,4 | 212,7 | 195,8 | 8,6 |
| Rohertrag | 620,7 | 584,5 | 6,2 | 1.320,6 | 1.257,3 | 5,0 |
| Handelsspanne (in % vom Nettoumsatz) | 34,2 | 34,6 | 34,6 | 34,9 | ||
| EBIT | 124,9 | 110,1 | 13,5 | 285,9 | 272,7 | 4,9 |
| Bereinigtes EBIT2) | 124,6 | 110,5 | 12,8 | 285,6 | 272,2 | 4,9 |
| Bereinigte EBIT-Marge (in % vom Nettoumsatz) | 6,9 | 6,5 | 7,5 | 7,6 | ||
| Konzernergebnis vor Steuern | 108,1 | 94,8 | 14,0 | 248,9 | 243,6 | 2,2 |
| Periodenüberschuss vor Gewinnanteilen anderer Gesellschafter | 78,0 | 68,4 | 14,1 | 182,2 | 178,9 | 1,8 |
| Ergebnis je HORNBACH Holding Aktie (verwässert/unverwässert, in EUR) | 4,69 | 4,12 | 13,8 | 10,93 | 10,74 | 1,8 |
| Auszahlungen für Investitionen (CAPEX) | 65,1 | 59,0 | 10,3 | 121,0 | 106,7 | 13,5 |
1) ohne Währungseffekte; enthält den Umsatz aller Märkte, die seit mindestens einem Jahr geöffnet sind, sowie den Umsatz der Online-Shops
2) bereinigt um nicht-operative Aufwendungen und Erträge, z. B. Wertminderungen von Vermögenswerten, Erträge aus der Veräußerung von Immobilien, Erträge aus Zuschreibungen von in Vorjahren wertgeminderten Vermögenswerten
Bei Prozentangaben und Zahlen können Rundungsdifferenzen auftreten. Prozentangaben sind auf Basis TEUR gerechnet.
Albrecht Hornbach, Vorstandsvorsitzender der HORNBACH Management AG, kommentiert:
„Mit der Expansion in bestehenden Ländern, einschließlich zusätzlichen Standorten in Deutschland, sowie dem Markteintritt in Serbien stärken wir die Präsenz von HORNBACH in Europa und schaffen eine solide Basis für die zukünftige Entwicklung unseres Unternehmens. Dass wir dabei aktuell in erheblichem Umfang investieren, ist Ausdruck unserer Stärke. Während die Konsumstimmung in Europa weiterhin gedämpft ist, wachsen wir auf bestehender Verkaufsfläche und gewinnen in unserem europäischen Geschäftsgebiet kontinuierlich Marktanteile. Diese gute Entwicklung bestätigt die Wettbewerbsfähigkeit unseres Geschäftsmodells und versetzt uns in die Lage, Wachstumschancen konsequent zu nutzen.“
Erich Harsch, Vorstandsvorsitzender der HORNBACH Baumarkt AG, sagte:
„HORNBACH hat im zweiten Quartal sowohl beim Umsatz als auch beim Ergebnis eine sehr gute Entwicklung erzielt. Impulse kamen insbesondere von der hohen Nachfrage nach saisonalen Sortimenten wie Klimageräten, Produkten zur Verschattung und Bewässerung – insgesamt gab es aber über alle Sortimentskategorien hinweg Zuwächse. Besonders freut uns, dass unsere Leistung auch von den Kundinnen und Kunden honoriert wird: In aktuellen Kundenbefragungen in Deutschland und Österreich haben wir erneut Spitzenplätze erreicht. Insbesondere unsere verlässliche Preispolitik, unser Sortiment sowie unsere digitalen Angebote sind wesentliche Erfolgsfaktoren.“
HORNBACH Baumarkt steigert Umsatz, gewinnt Marktanteile und setzt Expansion fort
Die Nettoumsätze des größten operativen Teilkonzerns HORNBACH Baumarkt AG wuchsen in 6M 2026/27 um 5,9% auf 3,6 Mrd. EUR (6M 2025/26: 3,4 Mrd. EUR), wovon 13,5% (6M 2025/26: 13,1%) auf den Online-Handel (inkl. Click & Collect) entfielen. Im Vergleich zum Vorjahr stieg der Online-Umsatz in 6M 2026/27 um 8,6% auf 485,8 Mio. EUR (6M 2025/26: 447,3 Mio. EUR). Flächen- und währungsbereinigt erhöhte sich der Umsatz um 4,0%. Im Zeitraum Januar bis Juli 2026 steigerte HORNBACH Baumarkt seine Marktanteile (GfK3)) erfolgreich auf 15,9% in Deutschland (2025: 15,5%), auf 29,8% in den Niederlanden (2025: 28,8%), auf 18,0% in Österreich (2025: 17,7%), auf 15,4% in der Schweiz (2025: 14,8%) und auf 40,1% in Tschechien (2025: 38,5%). Das Filialnetz wurde im April 2026 durch einen neuen Bau- und Gartenmarkt in Trnava (Slowakei) erweitert, im September 2026 folgte die Neueröffnung eines Bau- und Gartenmarktes in Graz (Österreich).
Bereinigtes EBIT gewachsen – Rohertrag kompensiert gestiegene Kosten
Das bereinigte EBIT der HORNBACH Gruppe erhöhte sich in Q2 2026/27 verglichen mit dem Vorjahresquartal um 12,8% bzw. 14,1 Mio. EUR auf 124,6 Mio. EUR (Q2 2025/26: 110,5 Mio. EUR). Damit ergab sich in 6M ein Plus von 4,9% auf 285,6 Mio. EUR und eine bereinigte EBIT-Marge von 7,5% (6M 2025/26: 7,6%). Die Bereinigung betrifft positive nicht-operative Ergebniseffekte in Höhe von 0,3 Mio. EUR. Die Handelsspanne lag in 2026/27 aufgrund von gestiegenen Einkaufs- und Logistikkosten mit 34,6% leicht unter dem Niveau des Vorjahres (6M 2025/26: 34,9%). Das umsatzbedingte Rohertragswachstum (+5,0%) kompensierte gestiegene Personalkosten (+4,9%) sowie höhere Instandhaltungs- und IT-Kosten.
Jahresüberschuss leicht über Vorjahr – Investitionen gestiegen
Der Jahresüberschuss stieg in 6M 2026/27 um 1,8% auf 182,2 Mio. EUR (6M 2025/26: 178,9 Mio. EUR). Das Finanzergebnis war belastet von höheren Zinsaufwänden und negativen Währungseffekten. Das Ergebnis je Aktie der HORNBACH Holding belief sich auf 10,93 EUR (6M 2025/26: 10,74 EUR).
Der operative Cashflow stieg infolge positiver Working-Capital-Effekte und des verbesserten operativen Ergebnisses auf 352,0 Mio. EUR (6M 2025/26: 271,6 Mio. EUR). Die Auszahlungen für Investitionen (CAPEX) lagen aufgrund der weiteren Expansion im bestehenden Geschäftsgebiet sowie der Erschließung von Serbien als neues Land mit 121,0 Mio. EUR (6M 2025/26: 106,7 Mio. EUR) erwartungsgemäß über dem Vorjahresniveau. Der Free Cashflow nach Dividende belief sich damit auf 194,9 Mio. EUR (6M 2025/26: 129,6 Mio. EUR).
Gesamtjahresprognose 2026/27 bestätigt
HORNBACH bestätigt die am 19. Mai 2026 veröffentlichte Prognose. Im Geschäftsjahr 2026/27 rechnet die HORNBACH Gruppe mit einem Nettoumsatz auf oder leicht über4) dem Niveau des Geschäftsjahres 2025/26 (6,4 Mrd. EUR) sowie mit einem bereinigten EBIT in etwa auf4) dem Niveau des Geschäftsjahres 2025/26 (264,7 Mio. EUR).
Die Prognose reflektiert einerseits das geplante Umsatzwachstum durch neue Märkte, auf bestehender Fläche und im Onlinehandel sowie andererseits den möglichen Einfluss geopolitischer Entwicklungen auf u. a. Konsumstimmung sowie Einkaufs- und Logistikpreise. Zudem wird auch im weiteren Jahresverlauf ein moderater Kostenanstieg aus Lohnsteigerungen sowie der Umsetzung von IT-Projekten erwartet.
Mit der geplanten Übernahme von sechs Hellweg-Standorten verdichtet HORNBACH sein bestehendes Filialnetz in Deutschland und sichert Marktanteile im Heimatmarkt. Vorbehaltlich der Prüfung durch das Bundeskartellamt werden die Märkte zum 1. Dezember 2026 übernommen und zu HORNBACH Bau- und Gartenmärkten umgestaltet. Die Neueröffnungen sollen im Frühjahr 2027 erfolgen.
 Die Stimmung der Verbraucher in Deutschland erleidet im September einen kräftigen Rückschlag. Das Konsumklima verliert nach den Erwartungen der Verbraucher für Oktober 3,8 Punkte und sinkt damit auf -30,6 Punkte (Vormonat revidiert: -26,8 Punkte). Der markante Rückgang ist neben einer gestiegenen Sparneigung vor allem auf das deutliche Abrutschen der Einkommenserwartung zurückzuführen. Auch die Anschaffungsneigung geht leicht zurück, während die Konjunkturerwartungen nahezu unverändert bleiben.
 Die Stimmung unter den Unternehmen in Deutschland hat sich verbessert. Der ifo Geschäftsklimaindex stieg im September auf 89,9 Punkte, nach 88,8 im August. Die Unternehmen bewerteten ihre aktuelle Geschäftslage positiver. Auch ihre Erwartungen hellten sich weiter auf. Die deutsche Wirtschaft setzt ihren Erholungskurs fort.
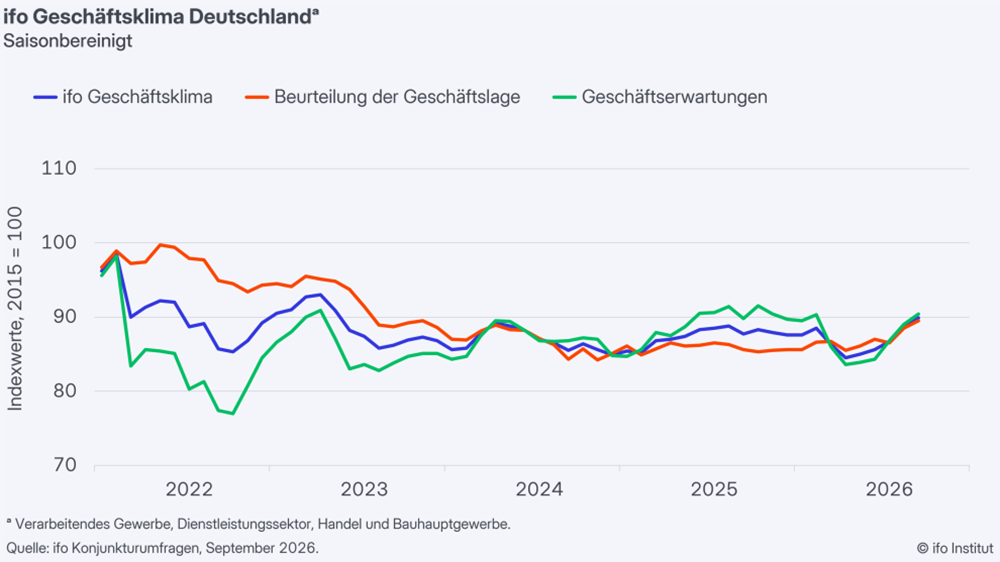 Im Verarbeitenden Gewerbe konnte der Index erneut zulegen. Dies war auf deutlich bessere Erwartungen zurückzuführen, besonders in der Elektrobranche. Die aktuelle Lage beurteilten die Unternehmen hingegen etwas schlechter. Sie sind weiterhin unzufrieden mit dem Auftragsbestand. Die Automobilbranche bewegt sich auf schwierigem Terrain.
 Die Grüne Branche hat viel zu erzählen – von modernen Produktionsverfahren und ressourcenschonenden Anbaumethoden über vielfältige Vermarktungswege bis hin zu den engagierten Menschen, die täglich dafür sorgen, dass frische Blumen und Pflanzen ihren Weg in den Handel finden. Mit der Reihe LANDGARD INSIDE hat es sich die Initiative „1000 gute Gründe“ zum Ziel gesetzt, genau diese spannenden Geschichten sichtbarer zu machen. Daher lädt sie mehrmals im Jahr Content Creator zum Blick hinter die Kulissen und zum Austausch mit der Branche ein.